ขาดส่งบ้านกี่เดือน ถึงโดนยึด
เชื่อว่าเพื่อนๆ ทุกคนที่กำลังอ่านบทความนี้คงอยากมีบ้านเป็นของตัวเองกันแน่ๆ เลยใช่ไหมคะ แต่เรื่องสำคัญที่ต้องคิดไว้เสมอก็คือ เมื่อมีบ้านแล้ว สำหรับคนที่ กู้เงินจากธนาคารมาซื้อบ้าน ก็มีหน้าที่ต้องผ่อนชำระสินเชื่อบ้านให้ครบและตรงตามกำหนดเวลาที่ทำไว้กับธนาคาร
ปัญหาคือ ในช่วงที่เศรษฐกิจมีความไม่แน่นอนแบบในปัจจุบัน ถ้าเราประสบเหตุฉุกเฉินทางการเงิน จนมีเงินไม่พอจ่ายค่าบ้านล่ะ? ถ้าเราจ่ายไม่ครบ หรือจ่ายช้ากว่ากำหนดในเดือนนั้นๆ เราจะเจอปัญหาอะไรบ้าง? หรือถ้าถึงขั้นค้างชำระไปแล้ว ขาดส่งค่าบ้านกี่เดือนบ้านถึงถูกยึด? แล้วถ้าเราไม่อยากโดนบ้านยึดควรทำอย่างไรดี?
เพื่อช่วยให้เพื่อนๆ ได้เตรียมพร้อมรับมือกับสารพัดปัญหา วันนี้ทีมงานแอดมิน Home Buyers เลยไปค้นคว้า และสอบถามข้อมูลจากผู้รู้ด้านการเงิน เตรียมคำแนะดีๆ มาแบ่งปัน เพื่อให้ทุกคน วางแผนผ่อนชำระค่างวดบ้าน แบบมีสุขภาพทางการเงินดี ให้ได้ใช้เป็นแนวทางกันค่ะ
 ขาดส่งบ้านกี่เดือน ถึงโดนยึด??
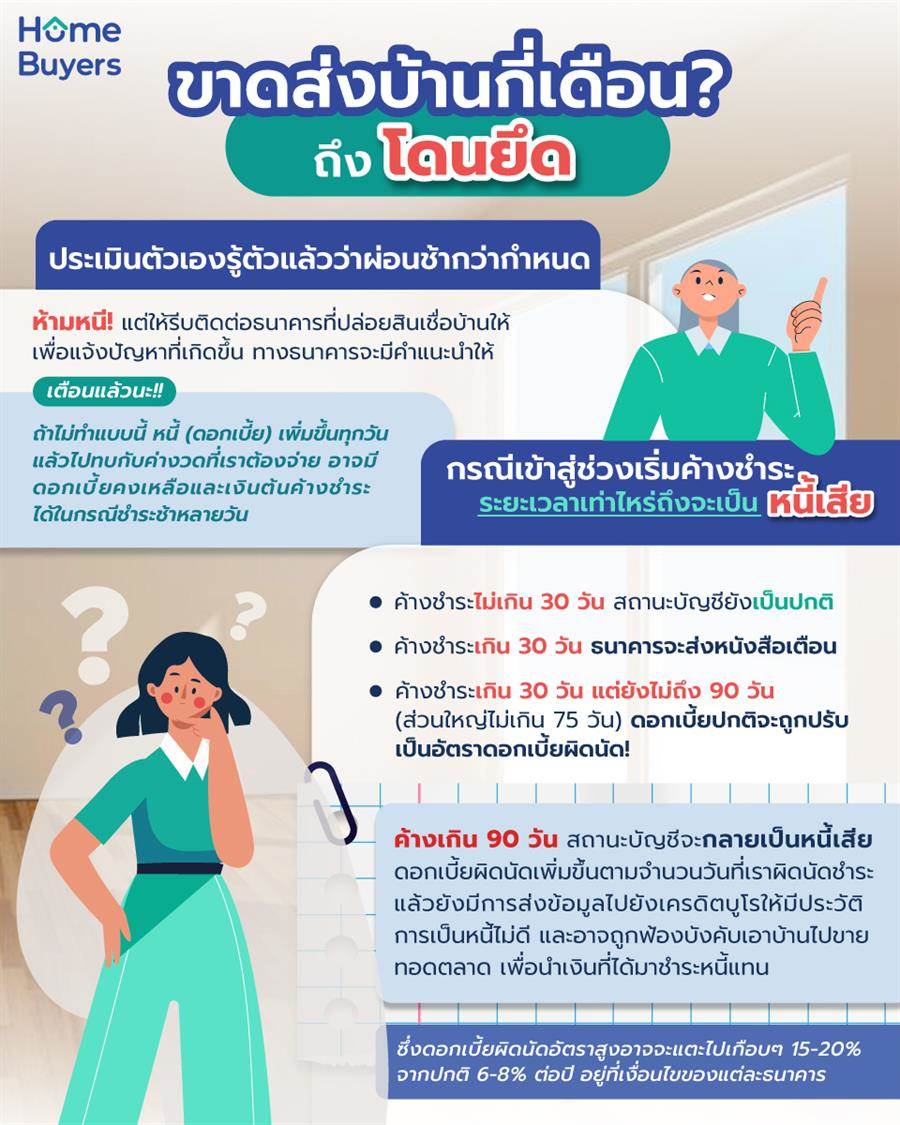
รู้ตัวว่าจะผ่อนช้ากว่ากำหนด
เมื่อรู้ว่างวดนี้เราจะจ่ายเงินผ่อนช้ากว่ากำหนดแน่ๆ สิ่งที่ต้องทำคือ ห้ามหนี อย่าเงียบหายไป แต่ให้รีบติดต่อธนาคารหรือสถาบันการเงินที่ปล่อยสินเชื่อบ้านให้ เพื่อแสดงเจตนารมณ์ว่าต้องการชำระค่างวด แต่ตอนนี้เรามีเงินไม่พอ เรามีปัญหาอะไรบ้างก็ว่าไป ไม่ได้จะหนีนะ แต่อาจจ่ายช้ากว่ากำหนดเท่านั้น ธนาคารก็จะให้คำแนะนำหรือมีข้อเสนอว่าควรทำอย่างไรถึงจะเหมาะสม
ที่ให้ทำแบบนี้เพราะการหนีหรือไม่จ่ายเลยจะทำให้หนี้ยิ่งสูง เพราะ ดอกเบี้ยจะเพิ่มขึ้นทุกวัน แล้วไปทบกับค่างวดที่เราต้องจ่าย หรือจ่ายแล้วก็ไปตัดแต่ดอกเบี้ยก็มี ดีไม่ดีอาจมีดอกเบี้ยคงเหลือและเงินต้นค้างชำระอยู่อีก ในกรณีชำระช้าหลายๆ วัน
จ่ายช้าจนเข้าสู่ช่วงเริ่มค้างชำระ
ช่วงนี้ถือเป็นโซนอันตรายที่ต้องรีบแก้ไข อย่าปล่อยทิ้งเอาไว้นาน เพราะเราจะถูกปรับอัตราดอกเบี้ยจากปกติ เป็น “ดอกเบี้ยผิดนัดสูงสุด” ทำให้เงินที่ต้องชำระสูงขึ้นมาก
เช่น ดอกเบี้ยปกติ 6 - 8% ต่อปี บวกดอกเบี้ยผิดนัดชำระขึ้นไปอีก 3% แต่สูงสุดอาจจะแตะเกือบๆ 15 - 18% ซึ่งแต่ละธนาคารมีการปรับอัตราดอกเบี้ย หรือข้อกำหนดจำนวนวันที่ค้างชำระไม่เท่ากัน
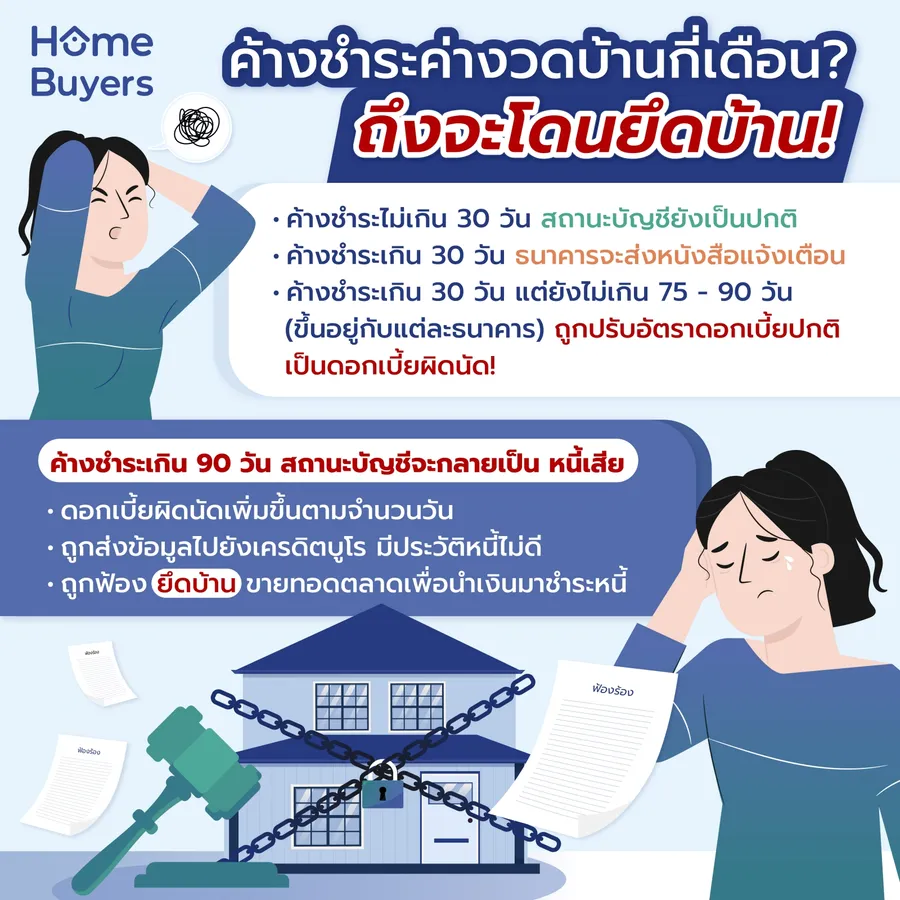
- ค้างชำระไม่เกิน 30 วัน สถานะบัญชียังเป็นปกติ
- ค้างชำระเกิน 30 วัน ธนาคารจะส่งหนังสือเตือนหรือโทรตาม และบางธนาคารก็คิดค่าติดตามทวงหนี้ด้วย
- ค้างชำระเกิน 30 วัน แต่ยังไม่ถึง 90 วัน (ส่วนใหญ่ยอมให้เราขาดส่งได้ไม่เกิน 75 วัน) ดอกเบี้ยปกติจะถูกปรับเป็นอัตราดอกเบี้ยผิดนัด และหากนานกว่านี้อัตราดอกเบี้ยผิดนัดจะเริ่มสูงกว่าอัตราดอกเบี้ยปกติมากขึ้นเรื่อยๆ
- ค้างเกิน 90 วัน สถานะบัญชีของเราจะกลายเป็นหนี้เสีย หรือ NPL ระหว่างนี้ก็มีการบวกดอกเบี้ยผิดนัดเพิ่มขึ้นตามจำนวนวันที่เราผิดนัดชำระ จนเกิดตัวเลขที่ต้องจ่ายแบบน่าตกใจ แล้วยังมีการส่งข้อมูลไปยัง เครดิตบูโร ทำให้เรามีประวัติการเป็นหนี้ไม่ดี และอาจถูก ฟ้องยึดบ้าน เพื่อขายทอดตลาดนำเงินที่ได้มาชำระหนี้แทน
ถ้าไม่อยากโดนบ้านยึดควรทำอย่างไรดี?
อ่านข้อมูลนี้แล้วอย่าเพิ่งใจเสียกันก่อนไปนะคะ เรายังพอมีหนทางแก้ไขอยู่ เพราะการขาดส่งหนี้บ้านไม่เหมือนขาดส่งรถที่พอครบ 3 เดือนแล้วไฟแนนซ์จะมายึดรถได้เลย
จากหลายๆ ข้อมูลที่ทีมงาน Home Buyers ได้ค้นคว้าและสอบถามธนาคารมาแล้ว พบว่าการยึดบ้านต้องใช้เวลานานกว่านั้นเยอะ กระบวนการ อาจกินเวลา 1 - 2 ปี เลยค่ะ โดยระหว่างนั้นเราก็ยังสามารถอาศัยอยู่ในบ้านต่อได้
แต่ไม่ควรอยู่นิ่งๆ รอเวลาถูกยึดนะคะ เราต้องเข้าไปหาธนาคารหรือสถาบันการเงินที่ปล่อยสินเชื่อบ้านให้เราอย่างเร็วที่สุด เพื่อพูดคุยปรึกษาหาทางออกร่วมกัน ทางธนาคารย่อมมีแนวทางในการประนอมหนี้ให้เราได้ หรือแม้กระทั่ง ถูกฟ้องศาลแล้วก็ยังสามารถเจรจาต่อรองได้อยู่ เรียกว่ายังพอมีเวลาให้เราหายใจหายคอคิดหาทางอออกค่อนข้างนานทีเดียวค่ะ ทางธนาคารก็จะมีการแนะนำในเรื่องการประนอมหนี้ หรือหาวิธีการแก้ไข้ปัญหาการผ่อนชำระคร่าวๆ ได้ดังนี้
- ขอผ่อนผันหนี้ที่ค้างชำระ
- ขอขยายเวลาชำระหนี้
- ขอกู้เพิ่มเพื่อนำมาชำระดอกเบี้ยงค้าง
- ขอชำระเฉพาะดอกเบี้ย
- ขอชำระค่าผ่อนบ้านต่ำกว่างวดปกติ
ถ้าเพื่อนๆ อยากจะรู้รายละเอียดเพิ่มเติมเกี่ยวกับ 13 วิธีเจรจาประนอมหนี้กับธนาคาร สามารถเข้าไปอ่านต่อได้ที่ :
www.home.co.th/finance/13-ways-to-negotiate-debt-with-the-bank-55789
ท้ายที่สุดแล้วการที่เราจะซื้อบ้านหรือคอนโด นอกเหนือจากการดูทำเล เลือกฟังก์ชันที่เหมาะกับไลฟ์สไตล์ อีกหนึ่งสิ่งที่สำคัญคือ ควรหาข้อมูลและคิด คำนวณงบประมาณให้ดีว่าเราจะจ่ายไหวแค่ไหน หรือลองซ้อมผ่อนจ่ายค่างวดแต่ละเดือนก่อนจะตัดสินใจซื้อบ้านและคอนโด เพื่อเป็นการประเมินว่างบประมาณเท่านี้ เราสามารถที่จะผ่อนไหวมั้ย จะได้ลดความเสี่ยงของปัญหา ขาดส่งค่าผ่อนบ้าน ที่อาจจะเกิดขึ้นได้ในอนาคตค่ะ